Panduan lengkap mengubah dana masjid yang mengendap menjadi dana berputar: sedekahurfat, rumus 4i, 4P KSBC, dan pembiayaan UMKM masjid tanpa bunga dari warga.
Dari Kas Masjid yang Mengendap ke Dana Berputar: Peran Sedekah dalam Kemandirian Umat
Ada satu angka yang membuat banyak pengurus masjid jatuh terdiam. Di akhir tahun, buku kas mereka menunjukkan saldo 380 juta rupiah, lengkap dengan nomor rekening di atas kertas. Jumlah itu bukan kurang dari empat ratus juta, dan tidak seorang pun tahu ke mana uang itu akan pergi.
Di masjid yang sama, ada Pak Hasan, petani yang setiap minggu menyisihkan sebagian hasil taninya. Ia tidak datang untuk meminta, dia bahkan tidak tahu kalau kas masjid besar. Karena tidak seorang pun yang mengarahkan uang itu untuk dia.
Dua-duanya hal yang nyata. Yang kedua sering luput dari pembicaraan, sebab yang terlihat di radar adalah saldo kas yang besar. Kalau kita jujur pada diri sendiri, kas yang mengendap itu bukan kemakmuran. Itu uang yang sedang tidur, dan uang yang tidur tidak mengubah satu pun dapur.
Maka pertanyaan yang harus kita jawab bukan berapa saldo kas masjid kita, melainkan berapa keluarga yang berubah karena kas itu bekerja. Sepanjang artikel ini kita akan membahas cara mengubah dana masjid dari kas yang mengendap menjadi dana berputar, dari kotak infak menjadi modal usaha, dari filantropi sekali jalan menjadi kekuatan ekonomi yang lahir di kampung sendiri.
Dua Wajah Dana Masjid: Mengendap dan Berputar
Setiap masjid punya dua jenis uang, dan keduanya sering disalahpahami karena sama-sama tertulis di buku kas.
| Aspek | Dana Mengendap | Dana Berputar |
|---|---|---|
| Letak | Menggantung di rekening bank atau tabungan | Mengalir ke usaha warga dan kembali sebagai angsuran |
| Fungsi | Cadangan operasional dan santunan | Modal kerja tanpa bunga |
| Ukuran manfaat | Satu kali, saat dicairkan | Berulang, selama modalnya berputar |
| Sumber dana | Infaq Jumat, kas masjid, sumbangan | Sedekah rutin warga, dana BMM, hasil unit usaha |
| Penanggung jawab | Bendahara | DKM bersama koordinator wirausaha |
| Ukuran keberhasilan | Besarnya saldo akhir tahun | Berapa keluarga yang akhirnya berdiri sendiri |
| Risiko utama | Dana salah sasaran, program macet, warga merasa tidak punya bagian | Salah pilih penerima, macet tidak tertangani |
| Perlindungan | Pisahkan dari kas operasional | Aturan main, kriteria, dan pendampingan tertulis |
Perhatikan kolom terakhir. Keduanya punya risiko. Dana yang mengendap bisa hangus atau salah sasaran. Dana yang berputar bisa macet dan jadi alasan warga kehilangan percaya. Yang perlu dijaga bukan memilih salah satu, melainkan menjalankan dua cara pengelolaan yang berbeda, dengan aturan yang berbeda.
Mengapa Dana Mengendap Justru Merawat Kemandirian
Ada jebakan yang jarang dibahas terang-terangan: bantuan yang diberikan terus-menerus tanpa jalur keluar justru menciptakan kemandirian yang semu.
Bayangkan sebuah kampung kecil: setiap bulan warga menerima paket, lalu menunggu paket bulan berikutnya. Setelah dua tahun, mereka bukan lagi mampu, mereka sedang belajar tidak mampu. Kemandirian mereka terbentuk sebagai kebiasaan menerima, bukan sebagai kemampuan mengelola.
Founder gerakan kami, Kang Taufik Ary, punya rumusan yang menohok: jangan menjadi sutradara kemiskinan. Sedekah yang berhenti di konsumsi hanya memberi rasa aman sesaat. Sedekah yang dikelola dengan baik membiayai pendidikan, keterampilan, usaha, kesehatan, dan solusi yang terus memberi manfaat.
Maka keputusan untuk mengalokasikan sebagian kas masjid ke program produktif bukan keputusan teknis. Itu keputusan tentang arah. Kas yang hanya dipakai berhenti di tangan penerima akan kembali menjadi kas, tidak pernah berubah menjadi kekuatan ekonomi kampung. Sedekah yang dikelola menjadi modal, hasilnya berputar dan kembali ke warga sebagai kemandirian.
Sedekahurfat: Dana yang Dimiliki Bersama
Ada istilah yang kami pakai di lingkungan program: sedekahurfat, singkatan dari dana sedekah yang dikumpulkan dan dikelola pada tingkat lingkungan, dengan warga sebagai pemilik. Nama itu sengaja dipilih karena ada satu pesan yang harus melekat sejak awal: uang ini bukan milik pengurus.
Apa bedanya dengan kotak infak biasa? Pada kotak infak, uang masuk, pengurus yang berwenang mengambil, dibelanjakan, lalu dilaporkan kalau sempat. Warga sebagai pemilik absen dari hubungan itu. Di model sedekahurfat, warga adalah pemilik. Bendahara yang memegang buku kas berarti menjaga, bukan memiliki.
Empat hal yang harus ada agar dana sedekahurfat bekerja:
- Terpisah dari kas masjid. Dana sedekah masuk ke rekening atau kas khusus. Kalau dicampur dengan kas operasional, dana yang pertama akan hilang di pencatatan dan yang kedua akan dituduh tidak amanah.
- Dicatat pada hari yang sama. Pemasukan dan pengeluaran dicatat di hari yang sama, bukan ditumpuk di akhir bulan.
- Dilaporkan rutin. Laporan sederhana ditempel di papan pengumuman dan dibagikan ke grup warga. Laporan yang bisa dibaca warga sendiri, bukan laporan untuk formalitas.
- Disepakati lebih dulu. Warga menyepakati besaran alokasi sebelum dana keluar. Aturan main ditulis, bukan hanya ada di kepala bendahara.
Formula 4i: Empat Langkah yang Menentukan Keberhasilan
Sebelum dana sampai ke tangan warga, ada proses yang harus dilalui. Relawan Srikandi dan Arjuna menjalaninya dengan urutan 4i, dan urutannya bukan kebetulan.
1. Edukasi: Luruskan Mindset
Hal pertama yang harus diluruskan adalah anggapan bahwa sedekah itu urusan orang kaya, dan menerima bantuan adalah aib. Padahal orang yang menerima hari ini masih punya kemampuan di tahun-tahun berikutnya.
Edukasi yang kami lakukan: setiap orang punya hak atas martabat. Yang tidak mampu sekarang masih punya kemampuan di masa depan. Membantu bukan berarti membuat orang bergantung, melainkan membuka jalan agar dia bisa berdiri sendiri.
2. Motivasi: Bangkitkan Harapan
Setelah mindset diluruskan, yang diperlukan adalah alasan untuk bergerak. Di sinilah Sedekah Subuh punya peran: dzikir subuh bersama, dilanjutkan pengajian singkat, lalu penggalangan dari kaleng sedekah. Rangkaian ini mengubah suasana dari minta-minta menjadi kita berbagi.
Yang besok terjadi bukan transaksi, melainkan kebiasaan. Orang yang sudah biasa berinfak kecil setiap pagi akan jauh lebih sulit menghentikannya. Kebiasaan inilah yang membuat gerakan ini bertahan lama.
3. Antisipasi: Ingatkan dengan Sabar
Ada tahap yang sering dilewati: menyalakan kembali kesadaran warga. Masjid punya dana infak yang cukup, tetapi warga belum tergerak untuk berinfak. Tugas lapangan ada di sini, dan butuh kesabaran serta pengulangan yang konsisten.
Sabar. Tidak menghakimi. Mengingatkan bahwa sedekah hari ini bisa menjadi pelindung dari kesulitan besok, dan bahwa niat yang bersih lebih menentukan nilai daripada besaran nominal. Kalau terlalu banyak penekanan, warga menutup diri. Kalau terlalu sedikit, tidak masuk.
4. Implementasi: Berikan Wadah Langsung
Tahap terakhir adalah yang paling konkret: kaleng sedekah yang dibagikan ke tangan warga, rekening QRIS yang langsung bisa dipakai, dan kotak infak di tempat yang mudah dijangkau. Orang tidak akan berhenti berinfak hanya karena belum ada wadah yang praktis.
Implementasi yang baik membuat gesekan sekecil mungkin. Kalau sedekah harus lewat lima langkah, hasilnya pasti turun.
4P dan KSBC: Empat Alat untuk Mengubah Dana Jadi Usaha
Setelah dana tersedia dan warga sudah siap, masalah berikutnya: bagaimana supaya uang itu benar-benar bekerja. Empat alat ini kami sebut 4P, yang dalam operasional harian dikenal sebagai KSBC.
| Alat | Isi | Hasil yang Diharapkan |
|---|---|---|
| Pelatihan | Keterampilan sesuai kebutuhan warga: pengolahan pangan, dagang daring, pembukuan sederhana | Minimal 20 warga mengikuti pelatihan setiap siklus |
| Peminjaman | Modal tanpa bunga (qardhul hasan) untuk usaha mikro | Sedikitnya 5 usaha aktif memperoleh pendanaan |
| Pemasaran | Pasar rakyat, etalase masjid, kanal daring, dan pengenalan ke pembeli | Minimal 2 produk lokal masuk pasar nyata |
| Pendampingan | Pendampingan usaha, perbaikan kemasan, dan pencatatan keuangan | Omzet tercatat dan bisa dibandingkan dengan kondisi awal |
Empat hal ini tidak boleh dipisah. Pelatihan tanpa peminjaman berhenti pada teori. Peminjaman tanpa pendampingan berubah menjadi piutang yang tidak tertangani. Pendampingan tanpa pemasaran membuat produk menumpuk di gudang. Pemasaran tanpa pelatihan berarti kualitas yang tidak konsisten.
Mekanisme Dana Berputar: Dari Sedekah ke Belanja Kembali
Dana berputar bekerja dengan siklus yang sederhana, dan siklus ini bisa digambar dalam satu alur yang mudah dipahami warga.
| Tahap | Kegiatan | Dana |
|---|---|---|
| 1. Menghimpun | Sedekah harian, infak Jumat, kaleng keluarga | Masuk ke kas khusus |
| 2. Mencatat | Catat di buku kas pada hari yang sama | Terpisah dari kas operasional |
| 3. Menilai | Verifikasi data dan rencana usaha calon penerima | Terpilih yang paling siap dan paling membutuhkan |
| 4. Memutar | Pencairan modal usaha tanpa bunga | Berganti dari kas menjadi modal |
| 5. Mendampingi | Pendampingan usaha dan pembukuan | Modal tetap utuh |
| 6. Mengembalikan | Angsuran dari hasil usaha | Kembali ke kas, menjadi modal baru |
| 7. Memperbanyak | Modal baru diberikan ke warga berikutnya | Dana bertambah penerima |
Perhatikan tahap 6 dan 7. Di sinilah letak yang membedakan model ini dari filantropi biasa. Uang yang kembali tidak berhenti di kas, tetapi langsung keluar lagi untuk warga berikutnya. Satu rupiah bisa jadi lima rupiah dalam setahun, dan yang menentukan bukan besarnya, melainkan apakah tahap 6 dan 7 benar-benar dijalankan.
Cerita dari Lapangan: Bukti bahwa Dana Bisa Bekerja
Brebes: Petani dan Buruh Tani Lepas dari Jerat Pinjol
Di Masjid Al-Mu’minun, Limbangan Wetan, Pak Rosidi memulai dari masjid kecil dengan lima puluh jamaah. Enam bulan kemudian gerakan menjangkau 222 rumah tangga di dua RW. Yang berubah bukan hanya jumlah infak, tetapi juga cara warga saling menyapa dan berbagi cerita di forum warga.
Sebagian besar petani dan buruh tani di sana berutang ke rentenir. Solusi yang dipilih: dana bergulir tanpa bunga dengan pendampingan. Angka 222 keluarga itu berhenti menjadi angka di laporan. Seorang ayah yang tadinya ditagih tiap minggu, sekarang bisa fokus pada sawahnya sendiri.
Tenjolaya: Ratus Ibu Rumah Tangga Lepas dari Bank Keliling
Di Masjid Fatimah Syarif, Tenjolaya, Ustadz Hijrah Saputra berhadapan dengan skenario yang mirip: mayoritas warga buruh tani yang terlilit bank keliling. Masjid hadir dengan pinjaman tanpa bunga dan modal bibit sayur.
Hasilnya, lebih dari 100 kepala keluarga berhasil lepas dari jeratan utang riba. Dan ini yang jarang terlihat: warga Tenjolaya kemudian melahirkan kampung bina mandiri baru di Kampung Jagapati. Artinya, kelompok yang tadinya hanya penerima bantuan berubah menjadi kelompok pendana baru bagi kampung sebelah. Peran mereka bergeser dari penerima menjadi muzakki.
Ciracas: Dana Kepercayaan Mengundang Mitra Besar
Masjid An Ni’mah di Ciracas, Jakarta Timur, adalah masjid kecil di ujung gang sempit tanpa lahan parkir. Berawal dari dana zakat mal sepuluh juta rupiah yang dikelola amanah, masjid ini dipercaya BAZNAS mengelola Microfinance Berbasis Masjid sebesar 150 juta rupiah, dan dipercaya Koperasi Angkasa Malaysia sebesar 50 juta rupiah untuk pemberdayaan ekonomi umat.
Pelajaran di sini bukan soal nomornya. Pelajarannya: ketika dana dikelola dengan sistem yang jelas, lembaga luar datang dengan sendirinya. Yang sepuluh juta itu yang membuka pintu dua ratus juta. Sistem lebih berharga daripada besarnya jumlah.
Solo: Rp300 Juta dalam Lima Hari
Di Masjid Istiqomah Purbayan, Solo, kepercayaannya dibangun selama enam tahun. Pada awal 2021, jamaah menghimpun sekitar 300 juta rupiah hanya dalam lima hari untuk pembebasan tanah perluasan kemaslahatan umat.
Lima hari. Ini bukan hasil kegiatan yang dibikin-buat. Ini balasan atas catatan yang rapi dan laporan yang konsisten ditayangkan setiap bulan. Ketika warga yakin uang mereka dikelola dengan benar, mereka tidak perlu di-raya-raya.
Lampung dan Tangerang: Volume yang Menunjukkan Kebiasaan
Di Masjid BSI Bakauheni, gerakan tumbuh menjangkau 2.000 warga dan 150 local hero dalam delapan bulan. Di Masjid Nurul Jannah, Pinang, Tangerang, Ustadz Fajar menggerakkan 369 kepala keluarga dengan rata-rata penghimpunan 23 juta rupiah per bulan, murni dari sedekah warga sendiri.
Kedua angka itu adalah bukti bahwa dana yang besar adalah hasil kebiasaan kecil yang konsisten, bukan hasil satu kegiatan besar.
Mengukur Kemandirian Ekonomi Umat
Kita perlu ukuran yang bisa membaca perubahan ekonomi, bukan hanya aktivitas. Lima indikator ini dipakai di setiap lokasi untuk ditinjau bulanan.
| Indikator | Yang Diamati | Tanda Kemajuan |
|---|---|---|
| Kemandirian ekonomi | Jumlah keluarga yang memenuhi kebutuhan pokok tanpa pinjol | Angka keluarga terlilit utang menurun |
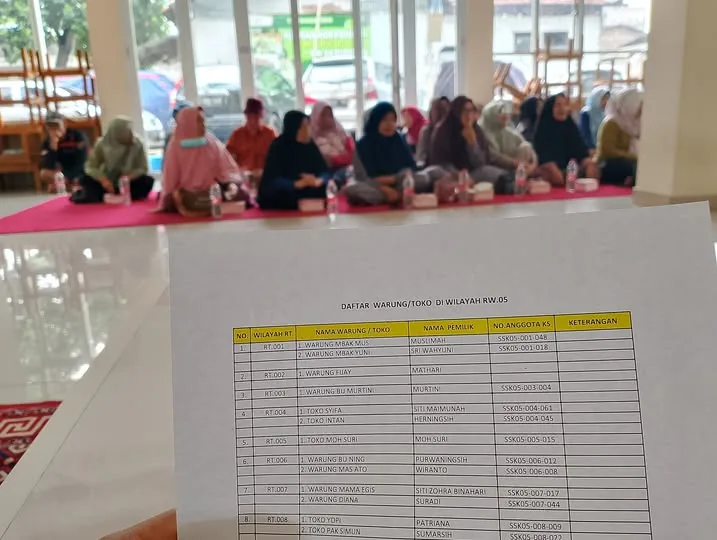
| Akses modal | Berapa warga yang punya akses modal usaha | Warung dan toko kecil mulai mapan |
| Produktivitas | Omzet dan jumlah produk yang terjual | Ada angka pembanding dari bulan sebelumnya |
| Budaya memberi | Kedisiplinan kas dan rutin sedekah | Laporan bulanan terbit tanpa teguran |
| Saling dukung | Transaksi antar warga | Belanja berputar di warung tetangga |
Sorotan pada baris pertama: penurunan angka keluarga yang berutang adalah ukuran paling jujur. Ukuran sukses ada di perpindahan dari uang yang diterima menjadi uang yang ditabung, dan dari utang yang ditanggung menjadi utang yang sudah dilunasi.
Kesalahan yang Harus Dihindari
Pertama, mencampur kas sosial dan modal usaha. Dana sosial yang bercampur dengan modal usaha akan membuat buku kas kabur dan kepercayaan warga hilang.
Kedua, memberi modal tanpa kriteria. Pinjaman tanpa bunga tetap butuh syarat: data terverifikasi, rencana usaha jelas, angsuran berasal dari usaha, dan ada pendampingan. Tanpa itu, qardhul hasan berubah nama menjadi hutang yang tidak sehat. Tulislah aturan main sebelum dana pertama keluar, bukan sesudah sudah ada masalah.
Ketiga, mengukur keberhasilan dengan jumlah penerima. Kalau penerima bertambah setiap tahun, berarti program tidak bekerja.
Keempat, mengabaikan kas operasional. Masjid yang menyisihkan dana untuk program produktif tapi lupa pada listrik dan air akan kehabisan dana sebelum program selesai. Pisahkan dengan rapi, hitung kebutuhan operasional minimal, baru alokasikan sisanya.
Kelima, memakai satu cara untuk semua wilayah. Setiap daerah punya kondisi berbeda. Yang konsisten adalah urutan: data, aturan, dana, pendampingan, evaluasi.
FAQ: Pertanyaan yang Sering Muncul
1. Apa bedanya dana masjid dengan dana sedekah?
Dana masjid adalah seluruh uang yang masuk ke kas masjid, termasuk infak, infaq, dan bagian zakat yang diamanahkan ke masjid. Dana sedekah adalah bagian yang dikumpulkan secara khusus untuk dikelola dan dikembalikan kepada warga. Keduanya boleh ada di masjid yang sama, tetapi wajib dipisahkan dalam pencatatan. Kalau tidak dipisah, sulit diketahui berapa yang berubah jadi program dan berapa yang hanya biaya operasional, dan warga pun tidak bisa memverifikasi.
2. Apa itu sedekahurfat dan bagaimana cara kerjanya?
Sedekahurfat adalah istilah kami untuk dana sedekah yang dikumpulkan dan dikelola pada tingkat lingkungan, dengan warga sebagai pemilik. Prinsip kerjanya: uang masuk lewat cara yang paling ringan seperti kaleng keluarga, kotak infak, atau QRIS, dicatat pada hari yang sama, dilaporkan secara rutin dan bisa dibaca warga, lalu dialokasikan sesuai kesepakatan yang disepakati lebih dulu. Batasannya jelas: dana ini bukan kas masjid dan bukan milik pengurus.
3. Apakah boleh memakai dana masjid untuk modal usaha?
Boleh, dan justru itu tujuan Baitul Maal Masjid. Yang perlu dijaga adalah batasannya. Dana untuk program produktif dipisahkan dari kas operasional, punya kriteria penerima yang tertulis, dan selalu disertai pendampingan. Dana untuk konsumsi tidak dipinjamkan. Pinjaman untuk usaha boleh, dengan syarat bunga nol, angsuran berasal dari hasil usaha, dan tidak ada penagihan dengan cara yang kasar.
4. Bagaimana cara mencegah dana bergulir berubah menjadi praktik rentenir?
Tiga hal utama. Pertama, data dan rencana usaha calon penerima diverifikasi sebelum dana keluar. Kedua, besaran modal dibatasi sesuai kebutuhan usaha, bukan sesuai kemampuan bayar semata. Ketiga, ada pendampingan aktif dan musyawarah, sehingga ketika usaha bermasalah, jalur penyelesaiannya adalah jalan musyawarah, bukan jalan penagih. Qardhul hasan memang tanpa bunga, tetapi tetap butuh aturan main yang tegas dan ditegakkan oleh komunitas.
5. Berapa lama dana yang mengendap di bank sebaiknya diputar?
Tidak ada angka tunggal yang berlaku untuk semua masjid. Yang kami sarankan adalah menakar proporsi: sedekah yang jelas dialokasikan untuk tanggap darurat tetap tersedia, sisanya untuk program produktif, dan sebagian kecil untuk cadangan. Angka yang lebih masuk akal diperoleh dengan melihat siapa yang selama ini menerima bantuan rutin dan siapa yang punya usaha yang tertinggal. Setelah itu baru ditentukan besaran. Yang penting dana itu tidak menganggur lebih dari satu siklus operasional.
6. Bagaimana mengukur bahwa kemandirian ekonomi umat benar-benar terjadi?
Lima indikator yang kami pakai: berkurangnya keluarga yang terlilit utang, bertambahnya warga yang punya akses modal usaha, naiknya omzet dan jumlah produk terjual, rutinitas laporan kas tanpa teguran, dan transaksi yang berputar di warung tetangga. Indikator paling jujur adalah yang pertama. Kalau jumlah keluarga berutang menurun setiap bulan, berarti kemandirian sedang terjadi, apa pun yang muncul di laporan kejadian.
Penutup: Uang yang Bergerak, Uang yang Menghidupi
Dana masjid yang mengendap adalah potret kemakmuran yang semu. Dana yang berputar adalah potret ekonomi yang sedang tumbuh. Bedanya bukan di nominal, tapi di arah.
Kabar baiknya, tidak ada yang perlu besar untuk memulai. Mulailah dari mencatat satu rupiah dengan teliti, dari mengetuk satu pintu, dari menolong satu keluarga dengan modal yang wajar. Dari situlah siklus berjalan, dan dari situ uang mulai berputar.
Bagi pengurus masjid, DKM, dan tokoh masyarakat yang sedang menghadapi pertanyaan tentang masa depan dana masjid mereka, Yayasan Kampung Sedekah Indonesia siap membantu menyusun aturan main, memetakan warga, dan menyiapkan program modal produktif yang bisa berjalan sesuai kemampuan wilayah masing-masing. Konsultasi gratis, tanpa ikatan.
- WhatsApp 0859-5957-9599, kirim pesan dan kami kirimkan panduan penyusunan aturan dana serta lembar pemetaan warga.
- Dana operasional dan penghimpunan dapat disetor ke BCA Syariah 018-8888-788, a.n. Yayasan Kampung Sedekah Indonesia.
- Untuk penghimpunan harian dari warga, QRIS NMID ID2023283119923 sudah aktif, setup-nya kami bantu.
Konsultasi dulu aja kak, gratis kok, gak harus langsung daftar. Kadang cukup ngobrol dulu, biar aturannya tidak salah sejak awal.
Catatan redaksi: seluruh angka pada artikel ini bersumber dari catatan lapangan Yayasan Kampung Sedekah Indonesia. Angka agregat per wilayah dapat berubah mengikuti waktu, jadi kami sarankan pembaca mengecek kanal resmi yayasan sebelum mengutip.